A Reforma Tributária está mudando a forma como os impostos sobre o consumo são organizados no Brasil.
Com a substituição gradual de impostos atuais por novos tributos, empresas de diferentes setores precisarão acompanhar as mudanças e adaptar seus processos ao longo dos próximos anos.
Para quem administra um supermercado, atacado ou distribuidora, esse assunto vai além das obrigações fiscais. A lógica de como o imposto é calculado, creditado e recolhido está mudando, e isso impacta profundamente a rotina das empresas, especialmente quando falamos de precificação, margem e organização financeira dos negócios.
Mas, afinal, o que é a Reforma Tributária, quais impostos serão substituídos e como será feita essa transição?
Neste artigo, você vai conhecer os principais pontos da Reforma Tributária do Consumo e entender por que acompanhar esse processo é importante para a rotina da sua empresa.
O que é a Reforma Tributária?
A Reforma Tributária do Consumo é a mudança prevista para acontecer na estrutura do sistema de impostos brasileiro – e representa, aliás, uma das maiores transformações das últimas décadas.
Foi estabelecida pela Emenda Constitucional nº 132/2023 e regulamentada, entre outras normas, pela Lei Complementar nº 214/2025.
Seu objetivo é reorganizar a tributação sobre o consumo, simplificando regras e substituindo tributos atuais por um novo modelo.
A proposta busca reduzir a complexidade do sistema, diminuir distorções na tributação e tornar mais claras as regras aplicáveis às operações com bens e serviços.
Isso não significa, porém, que todas as mudanças aconteçam de uma só vez. A implantação foi organizada em etapas, com um período de transição que exige adaptação das empresas e dos órgãos responsáveis pela administração tributária.
A fase de testes já começou em 2026 mas as mudanças só terminam em 2033.
Quais as principais mudanças da Reforma Tributária?
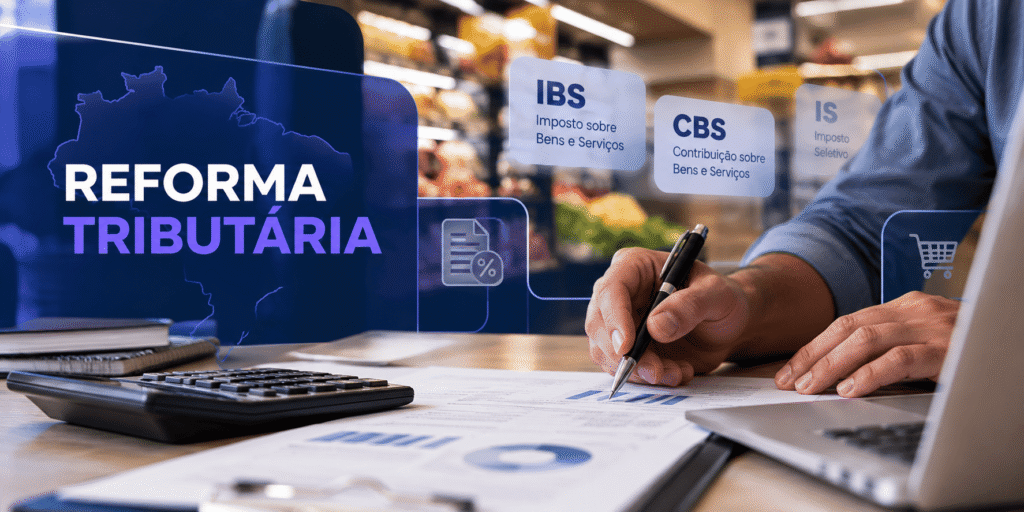
Em resumo: cinco tributos atuais serão substituídos por dois novos.Juntos, CBS (Contribuição sobre Bens e Serviços) e IBS (Imposto sobre Bens e Serviços) formam o modelo dual de tributação, com regras mais claras e uniformes. Essa unificação de tributos facilita a apuração e elimina o acúmulo e sobreposição dos impostos (imposto em cascata).
Além desses dois principais impostos, a Reforma traz o IS (Imposto Seletivo), também conhecido como “imposto do pecado”, um tributo federal criado para desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente.
Outras mudanças importantes:
- IPI: A reforma prevê mudanças relacionadas ao IPI (Imposto sobre Produtos Industrializados), reduzindo a zero as alíquotas para quase todos os produtos a partir de 2027, com exceções previstas para preservar a competitividade da Zona Franca de Manaus.
- Crédito tributário mais amplo: o imposto pago em uma etapa da cadeia poderá virar crédito e ser abatido na etapa seguinte.
- Regras diferenciadas para alimentos: alíquota zero para a cesta básica nacional e redução para outros itens de relevância nutricional ou econômica. Alguns alimentos dessa lista são o arroz, feijão, carnes, açúcar, leite, farinhas, entre outros.
Cronograma de implementação: quando começa e como vai funcionar?
A implementação da Reforma Tributária é gradual e prevista para ser implantada em definitivo apenas em 2033. Por isso, é importante diferenciar o início da transição da vigência integral do novo modelo.
O cronograma prevê as seguintes etapas principais:
- 2026: fase de teste e adaptação
O ano de 2026 marca a fase inicial de testes da Reforma Tributária, a CBS com alíquota de 0,9% e o IBS com alíquota de 0,1% aparecem de forma simbólica nos documentos fiscais.
Os tributos antigos (ICMS, ISS, PIS, COFINS e IPI) continuam valendo normalmente, mas com a possibilidade de compensação dos valores para quem apurar a CBS e o IBS, garantindo que não haja aumento da carga tributária.
As empresas precisam acompanhar as regras aplicáveis às suas operações, inclusive as orientações sobre documentos fiscais eletrônicos e obrigações acessórias.
Esse período é importante para a adaptação dos processos e sistemas antes das próximas etapas da transição.
- 2027 e 2028: avanço da CBS e início do Imposto Seletivo
A partir de 2027, está prevista a extinção do PIS e da COFINS e a entrada efetiva da CBS no novo modelo, além da instituição do Imposto Seletivo.
- De 2029 a 2032: transição do ICMS e do ISS para o IBS
Nessa etapa, está prevista a substituição do ICMS e do ISS pelo IBS de forma progressiva.
As alíquotas dos tributos atuais serão reduzidas gradualmente, enquanto a participação do IBS aumentará, conforme o cronograma legal.
- 2033: novo modelo integral
A previsão é que, em 2033, o novo modelo tributário esteja integralmente implementado, com a conclusão da transição do ICMS e do ISS para o IBS. Assim, teremos CBS + IBS + IS funcionando 100%.
Importante: Essas etapas representam o cronograma geral da reforma. As obrigações específicas, os documentos fiscais abrangidos e os procedimentos exigidos devem ser acompanhados conforme as normas e orientações oficiais mais recentes.
Impactos na operação: o que muda na prática para as empresas?
A Reforma Tributária não envolve apenas a substituição de nomes e siglas de impostos. A mudança também exige atenção à maneira como as empresas registram suas operações e organizam as informações utilizadas no cálculo e no recolhimento dos tributos.
Entre os pontos que merecem acompanhamento, estão:
- Documentos fiscais: adequação aos novos campos, layouts e regras de emissão, conforme os prazos aplicáveis.
- Cadastro de produtos e serviços: revisão das informações fiscais utilizadas nas operações.
- Parametrização do sistema: atualização das regras tributárias, dos campos fiscais exigidos e dos procedimentos de apuração.
- Rotinas financeiras: acompanhamento dos efeitos das novas regras sobre pagamentos, recebimentos e recolhimentos.
- Processos internos: alinhamento entre as equipes responsáveis pelas áreas fiscal, contábil, financeira e comercial.
O impacto não será necessariamente igual para todas as empresas. O regime tributário, o tipo de operação, os produtos comercializados e as regras específicas aplicáveis ao negócio influenciam a forma como cada organização precisará se adaptar.
Por isso, acompanhar a legislação e avaliar os processos internos é mais útil do que tratar a reforma como uma mudança única, com os mesmos efeitos para todos.
Como a Reforma Tributária pode impactar supermercados e distribuidores?
No varejo supermercadista e na distribuição, é preciso ficar atento, pois as operações envolvem grande volume de mercadorias, variedade de produtos, diferentes fornecedores e movimentação financeira constante.
Nesse cenário, a qualidade das informações fiscais e a integração entre os processos ganham ainda mais importância.
Alguns cuidados que merecem atenção:
- Revisar os cadastros e as informações fiscais dos produtos;
- Rever precificação: custos, impostos e margem precisam ser recalculados com a nova lógica para evitar a perda de competitividade e instabilidade das margens;
- Garantir a compensação de créditos tributários e aplicar estratégias comerciais mais benéficas para sua operação;
- Rever contratos com clientes. Para quem vende para outras empresas o crédito tributário gerado passa a ser um importante fator de competitividade;
- Controlar o fluxo de caixa, acompanhando prazos de recebimento e o efeito do split payment quando ele chegar;
- Verificar se o sistema de gestão está preparado para atender às exigências aplicáveis;
- Trabalhar em conjunto com a contabilidade para avaliar os impactos no negócio.
Essas ações ajudam a preparar a operação para as mudanças e a reduzir o risco de depender de ajustes de última hora.
Split Payment: o que é e quando chega
O Split Payment (pagamento dividido), é, talvez, a mudança mais comentada da Reforma Tributária. Trata-se do novo mecanismo de segregação e recolhimento automático dos tributos.
A ideia é: no momento do pagamento de uma venda, a parte do imposto (IBS e CBS) é separada automaticamente pelos sistemas de pagamentos e enviada ao governo. A empresa recebe o valor já líquido, ou seja, o valor do imposto não passa pelo caixa.
Já vale para todo mundo?
Não. A primeira fase, prevista para 2027, tem limites claros:
- É facultativa (opcional)
- Foca em operações entre empresas (B2B)
- Vale para Pix, TED, boleto e TEF
- Fica de fora: vendas para pessoa física e pagamentos com cartão
- Empresas doSimples Nacional tradicional ficam fora (o Simples “híbrido” pode participar)
A obrigatoriedade para os demais cenários virá em etapas posteriores, ainda sem data definida.
Por que isso importa para o caixa?
Hoje, a empresa recebe o valor cheio e recolhe o imposto depois. Com o split payment, o imposto sai no ato do pagamento.
Quando ele se expandir, o impacto no capital de giro e no fluxo de caixa pode ser relevante para aqueles que não se prepararem, principalmente quem trabalha com prazos e volume alto de operações entre empresas, como é o caso de atacados e distribuidoras.
Quer ver essa explicação em formato rápido? Já falamos sobre o tema no nosso Instagram:
Como se preparar para a Reforma Tributária: checklist prático
Embora a transição aconteça ao longo de vários anos, a preparação deve começar pelo acompanhamento das regras e pela organização das informações da empresa.
Algumas medidas ajudam nesse processo.
Converse com a contabilidade
O contador pode ajudar a avaliar como as mudanças afetam o regime tributário, as operações e as obrigações fiscais do negócio.
Acompanhe as fontes oficiais
A legislação e as orientações podem ser atualizadas durante a implementação. Consulte os comunicados da Receita Federal e do Comitê Gestor do IBS para verificar os prazos e procedimentos aplicáveis à sua empresa.
Revise os cadastros dos produtos e os processos
Verifique NCM, classificação, se as informações fiscais estão organizadas e se as equipes conhecem as rotinas que poderão precisar de ajustes.
Avalie seu sistema de gestão
Confirme com o fornecedor do ERP como as atualizações relacionadas à reforma serão tratadas e quais adequações serão necessárias para as operações da empresa.
Planeje a adaptação com antecedência
Evite deixar a revisão de processos, cadastros e sistemas para o momento em que uma obrigação estiver prestes a entrar em vigor. Um planejamento gradual facilita a identificação de necessidades e a organização das equipes.
Qual é o papel do sistema de gestão nesse processo?
Um sistema de gestão participa de diferentes etapas da operação: compras, recebimento de mercadorias, cadastro de produtos, vendas, emissão de documentos fiscais e controle financeiro.
Um sistema atualizado e corretamente parametrizado pode ajudar a organizar os dados, aplicar as regras configuradas e integrar processos que dependem de informações fiscais consistentes.
A tecnologia, sozinha, evidentemente não resolve todas as necessidades de adaptação. A empresa também precisa acompanhar a legislação, revisar processos e alinhar as decisões com os responsáveis pela área tributária.
Mas no varejo supermercadista ou na distribuição, em que muitas operações acontecem simultaneamente, ter informações organizadas e processos integrados é parte crucial da preparação para mudanças desse porte.
O Prime ERP, sistema de gestão da UNIT para varejo e atacado, já está preparado para as mudanças da reforma tributária. Se você quer entender como isso se encaixa na sua operação, conheça nossas soluções.
Conclusão
A Reforma Tributária do Consumo representa uma transformação importante na forma como os tributos sobre bens e serviços são organizados no Brasil.
A substituição gradual de PIS, Cofins, ICMS e ISS por CBS e IBS, além da criação do Imposto Seletivo, traz novas regras e etapas de adaptação que precisam ser acompanhadas pelas empresas.
Para supermercados, atacados e distribuidores, a preparação envolve mais do que conhecer as siglas dos novos tributos. É necessário avaliar cadastros, documentos fiscais, processos internos e sistemas de gestão, sempre considerando as particularidades de cada negócio.
A UNIT acompanha a evolução da tecnologia aplicada ao varejo supermercadista e trabalha para que seus sistemas apoiem uma gestão mais organizada e conectada à realidade da operação.
Em um cenário de mudanças, contar com informações confiáveis e um sistema de gestão preparado é essencial para manter o negócio sob controle.